
Keadilanrakyatnews.com – Layanan cicilan digital atau PayLater kini menjadi pilihan banyak orang saat belanja kebutuhan sehari-hari maupun barang berharga. Salah satu yang sering dibicarakan adalah DANA Cicil. Pertanyaan yang paling sering muncul: apakah DANA Cicil lebih murah dibanding Shopee PayLater atau Kredivo?
Jawaban singkatnya: tidak selalu. Biaya yang harus dibayar bergantung pada nominal transaksi, tenor, status akun, promo yang berlaku, serta ketentuan yang muncul di aplikasi masing-masing pengguna. Cicilan bulanan yang terlihat kecil belum tentu menghasilkan total pembayaran paling rendah setelah dilunasi.
Artikel ini membahas perbandingan DANA Cicil dengan dua layanan PayLater populer, cara menghitung total biaya secara benar, simulasi sederhana, serta tips agar cicilan tidak memberatkan keuangan.
Apa Itu DANA Cicil dan Siapa yang Bisa Menggunakannya?
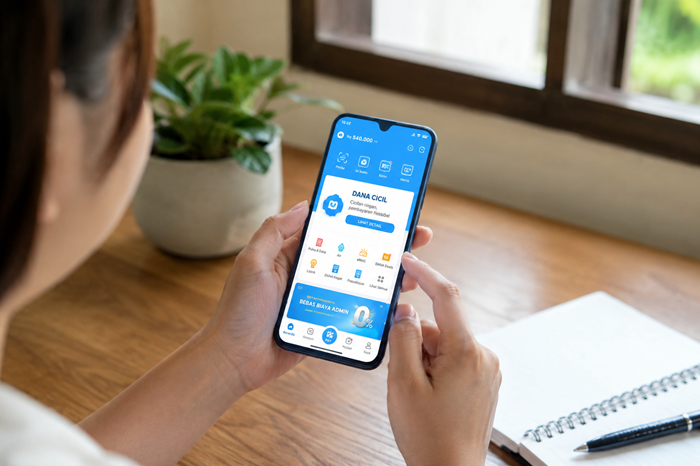
DANA Cicil adalah fitur pembayaran cicilan di aplikasi DANA yang memungkinkan pengguna membeli barang atau jasa sekarang dan membayar secara bertahap. Fitur ini dapat digunakan di sejumlah merchant yang mendukung, termasuk transaksi melalui QRIS, baik di toko fisik maupun daring.
Baca juga
Tidak semua pemilik akun DANA otomatis memiliki akses. Pengguna harus mengajukan aktivasi melalui aplikasi, memenuhi penilaian sistem, dan memiliki akun DANA Premium. Syarat umum meliputi usia minimal 21 tahun, e-KTP aktif, serta riwayat transaksi yang baik.
Menurut laporan Bisnis.com pada 23 September 2026, skema bunga DANA Cicil untuk tenor dua bulan tercatat 8 persen atau setara 4 persen per bulan. Jika tagihan dilunasi sebelum tanggal pembayaran pertama jatuh tempo, bunga tidak dikenakan. Namun, informasi resmi dari akun DANA di media sosial menyebutkan biaya jasa atau bunga sebesar 4 persen per transaksi yang dibagi ke setiap tenor, bahkan jika dibayar lebih awal.
“Fitur DANA Cicil memiliki ketentuan biaya jasa/bunga sebesar 4 persen per transaksi yang terbagi ke dalam setiap tenor cicilan, meskipun dibayarkan sebelum jatuh tempo,” demikian tanggapan resmi DANA.id pada salah satu unggahan pengguna di X pada Mei 2026.
DANA menyatakan layanan ini bebas biaya tersembunyi. Artinya, seluruh komponen biaya seharusnya muncul jelas di layar konfirmasi sebelum pengguna menekan tombol setuju. Meski demikian, pengguna tetap wajib membaca rincian total tagihan, jadwal pembayaran, dan ketentuan pelunasan.
DANA Cicil Lebih Murah dari PayLater Lain atau Tidak?
Untuk menjawab apakah DANA Cicil lebih murah, perbandingan harus dilakukan dengan menyamakan nominal transaksi dan tenor. Membandingkan hanya angka persentase bunga bisa menyesatkan karena setiap layanan memiliki struktur biaya berbeda—ada yang memakai bunga flat, biaya layanan, atau kombinasi keduanya.
Data terkini menunjukkan Shopee PayLater (SPayLater) menerapkan biaya cicilan mulai 1,95 persen hingga 3,95 persen per bulan, tergantung level akun. Pengguna level Priority biasanya mendapat tarif lebih rendah. Selain itu, ada biaya penanganan sekitar 1 persen per transaksi. Promo cicilan 0 persen sering tersedia untuk produk tertentu.
Sementara Kredivo menawarkan opsi bayar dalam 30 hari dengan bunga 0 persen plus biaya layanan sekitar 1 persen. Untuk cicilan 3 bulan, akun Premium sering mendapat bunga 0 persen dengan biaya layanan tertentu. Tenor lebih panjang umumnya dikenakan bunga mulai 1,99 persen hingga 2,6 persen per bulan, tergantung jenis akun dan profil risiko.
Karena tarif bersifat personal, angka yang berlaku untuk satu orang belum tentu sama dengan orang lain. Satu-satunya cara akurat adalah membuka simulasi di ketiga aplikasi dengan nominal dan tenor yang sama, lalu mencatat total pembayaran sampai lunas.
Perbandingan DANA Cicil, Shopee PayLater, dan Kredivo
Berikut gambaran umum berdasarkan informasi publik hingga Oktober 2026. Angka dapat berubah sewaktu-waktu dan berbeda antar pengguna. Selalu periksa penawaran aktual di aplikasi.
| Aspek | DANA Cicil | Shopee PayLater | Kredivo |
|---|---|---|---|
| Gambaran Biaya | Sekitar 4–8% untuk tenor pendek (contoh 2 bulan); bisa 0% jika lunas sebelum jatuh tempo pertama | 1,95%–3,95% per bulan + biaya penanganan ±1% | 0% (30 hari) + biaya layanan 1%; cicilan mulai 1,99%–2,6% per bulan |
| Tenor Umum | Bergantung penawaran (sering tenor pendek) | Bayar bulan depan, 3, 6, 12, hingga 24 bulan | 30 hari, 3, 6, 12, 18, 24 bulan |
| Hal Wajib Dicek | Total tagihan, jadwal cicilan, ketentuan pelunasan awal | Level akun, promo 0%, biaya penanganan | Jenis akun (Basic/Premium), biaya layanan, denda telat |
| Cakupan Merchant | Merchant pilihan + QRIS (FamilyMart, Kopi Kenangan, Blibli, dll) | Ekosistem Shopee & merchant rekanan | Ribuan merchant online & offline |
Persentase yang berbeda belum tentu dihitung dengan cara yang sama. Ada yang flat, ada yang efektif, dan ada yang digabung dengan biaya layanan. Karena itu, fokus utama harus pada total uang yang keluar sampai cicilan lunas.
Contoh Simulasi Transaksi Rp1.000.000
Agar lebih konkret, berikut ilustrasi sederhana untuk transaksi Rp1.000.000. Angka ini bukan tagihan resmi dari penyedia mana pun, melainkan contoh untuk menunjukkan pengaruh biaya tambahan.
Contoh 1: Total Biaya Tambahan 4%
- Nilai transaksi: Rp1.000.000
- Biaya tambahan 4%: Rp40.000
- Total yang harus dibayar: Rp1.040.000
Jika dibagi dua kali pembayaran, masing-masing sekitar Rp520.000. Skema ini mendekati laporan bunga DANA Cicil untuk tenor pendek jika dibayar penuh sesuai jadwal.
Contoh 2: Total Biaya Tambahan 8%
- Nilai transaksi: Rp1.000.000
- Biaya tambahan 8%: Rp80.000
- Total yang harus dibayar: Rp1.080.000
Selisih dengan contoh pertama mencapai Rp40.000. Semakin panjang tenor dan semakin tinggi persentase, total biaya biasanya ikut naik meskipun cicilan per bulan terasa lebih ringan.
Untuk Shopee PayLater, jika biaya cicilan 2,95 persen per bulan selama 3 bulan plus biaya penanganan 1 persen, total tambahan bisa mencapai kisaran Rp88.500–Rp100.000, tergantung perhitungan detail di aplikasi. Kredivo dengan skema 0 persen plus biaya layanan 1–6 persen untuk tenor pendek sering lebih kompetitif, tetapi hanya jika promo atau jenis akun mendukung.
Cara Membandingkan Total Biaya PayLater dengan Benar
Agar tidak salah pilih, ikuti langkah berikut setiap kali akan bertransaksi:
- Samakan nominal transaksi. Gunakan angka yang sama di semua aplikasi, misalnya Rp1.000.000 atau harga barang yang akan dibeli.
- Samakan tenor. Bandingkan 3 bulan dengan 3 bulan, bukan 1 bulan dengan 12 bulan.
- Hitung seluruh komponen biaya. Termasuk bunga, biaya layanan, biaya administrasi, dan potensi denda jika telat.
- Periksa promo dan syaratnya. Cicilan 0 persen hanya menguntungkan jika benar-benar berlaku untuk produk dan akun Anda.
- Bandingkan total pembayaran sampai lunas. Catat angka akhir, bukan hanya cicilan bulanan.
Cara ini jauh lebih akurat dibanding sekadar mencari daftar “PayLater bunga terendah” di internet. Karena tarif bersifat personal, data orang lain tidak bisa dijadikan acuan mutlak.
Kapan DANA Cicil Bisa Lebih Hemat?
DANA Cicil berpotensi lebih hemat jika penawaran di akun Anda menunjukkan total biaya lebih rendah untuk transaksi dan tenor yang sama. Keunggulan lain terletak pada kemudahan transaksi di ekosistem DANA dan merchant QRIS yang mendukung.
Jika Anda berencana melunasi lebih cepat, pastikan ketentuan pelunasan awal. Tidak semua skema menghapus seluruh biaya meskipun dibayar sebelum jatuh tempo. Baca rincian di layar konfirmasi atau hubungi layanan pelanggan resmi.
DANA Cicil juga cocok jika barang atau jasa yang dibutuhkan hanya tersedia di merchant mitra DANA. Dalam situasi tersebut, opsi lain mungkin tidak bisa digunakan.
Kapan Sebaiknya Memilih PayLater Lain?
Shopee PayLater lebih praktis jika belanja rutin di Shopee dan ada promo cicilan 0 persen yang berlaku. Level akun yang tinggi (Priority) biasanya memberi tarif lebih kompetitif.
Kredivo unggul dalam jangkauan merchant yang luas serta opsi tenor panjang hingga 24 bulan. Untuk pembelian besar seperti elektronik atau furniture, limit yang lebih besar dan tenor fleksibel sering menjadi pertimbangan.
Selain biaya, perhatikan juga tanggal jatuh tempo, kemudahan pembayaran, dan dukungan pelanggan. Layanan yang sedikit lebih murah belum tentu cocok jika jadwal tagihannya bentrok dengan tanggal gajian.
Risiko Menggunakan PayLater yang Perlu Diwaspadai
PayLater adalah utang. Jika digunakan tanpa perencanaan, cicilan dari berbagai transaksi bisa menumpuk dan menggerus dana untuk kebutuhan pokok.
Beberapa risiko yang sering terjadi:
- Membeli barang hanya karena limit tersedia, bukan karena kebutuhan.
- Mengabaikan tanggal jatuh tempo sehingga kena denda keterlambatan.
- Menumpuk cicilan di beberapa aplikasi sekaligus tanpa menghitung total kewajiban.
- Mengandalkan pinjaman baru untuk menutup cicilan lama.
- Membagikan PIN atau kode OTP kepada pihak yang mengaku petugas.
Denda keterlambatan di Shopee PayLater bisa mencapai 5 persen per bulan dari tagihan jatuh tempo. Di Kredivo, kombinasi bunga dan biaya keterlambatan bisa lebih tinggi. Selalu prioritaskan pembayaran tepat waktu.
Tips Agar Biaya Cicilan Tetap Terkendali
Berikut kebiasaan yang membantu menjaga keuangan tetap sehat:
- Tentukan anggaran maksimal sebelum bertransaksi.
- Gunakan fitur simulasi di aplikasi dan catat total tagihan.
- Masukkan tanggal jatuh tempo ke kalender atau pengingat ponsel.
- Siapkan dana pembayaran sebelum tanggal tagihan.
- Hindari belanja impulsif hanya karena ada limit.
- Pertimbangkan menabung jika barang tidak mendesak.
Dengan disiplin, layanan cicilan digital bisa menjadi alat bantu arus kas, bukan beban.
FAQ Seputar DANA Cicil dan Perbandingan PayLater
Apakah DANA Cicil selalu lebih murah daripada Shopee PayLater?
Tidak. Hasil perbandingan bergantung pada nominal, tenor, level akun, dan promo yang berlaku di masing-masing layanan. Bandingkan total pembayaran di aplikasi sebelum memutuskan.
Apakah DANA Cicil bebas bunga?
Tidak selalu. Ada skema yang mengenakan biaya 4–8 persen untuk tenor tertentu. Namun, jika dilunasi sebelum tanggal pembayaran pertama, beberapa laporan menyebut bunga tidak dikenakan. Periksa rincian aktual di aplikasi.
Bagaimana cara mengetahui total biaya DANA Cicil?
Buka penawaran transaksi, baca rincian pembayaran, catat nilai pokok, biaya tambahan, jumlah cicilan, dan total sampai lunas. Jika ada yang kurang jelas, hubungi layanan resmi DANA.
Apakah biaya PayLater bisa berbeda antar pengguna?
Ya. Banyak layanan menyesuaikan tarif berdasarkan level akun, riwayat pembayaran, dan profil risiko. Gunakan angka yang muncul di akun sendiri.
Lebih penting mana, bunga rendah atau cicilan kecil?
Fokus pada total pembayaran sampai lunas. Cicilan kecil sering terjadi karena tenor lebih panjang, sehingga total biaya justru lebih besar.
Bandingkan Total Biaya, Bukan Hanya Cicilan Bulanan
Apakah DANA Cicil lebih murah dari PayLater lain? Jawabannya tidak mutlak. DANA Cicil, Shopee PayLater, dan Kredivo masing-masing memiliki keunggulan tergantung situasi transaksi, status akun, dan promo yang sedang berjalan.
Langkah paling aman adalah menyamakan nominal dan tenor, menghitung seluruh biaya, lalu memilih opsi dengan total pembayaran terendah yang masih sesuai kemampuan bayar. Selalu baca rincian di layar konfirmasi sebelum menyetujui cicilan.
Dengan pendekatan yang cermat, layanan cicilan digital bisa membantu mengatur pengeluaran tanpa menjadi sumber masalah keuangan di kemudian hari. Pastikan setiap keputusan didasarkan pada angka yang jelas, bukan hanya kemudahan transaksi atau besarnya limit. (*)